Mercado de tankers en 2026: fletes extraordinarios hoy, más oferta mañana

Actualizado: hace 6 días
Los resultados del segundo trimestre confirman un mercado excepcional. Pero un orderbook cercano al 30% obliga a separar la oportunidad de 2026-2027 del riesgo de 2028-2029.
Actualizado: 20 de agosto de 2026 | Lectura estimada: 14 minutos
El mercado de los tankers de crudo atraviesa una fase extraordinaria. Los resultados del segundo trimestre de 2026 muestran tarifas diarias muy superiores a las de un ciclo normal, grandes beneficios y dividendos elevados. Sin embargo, el mismo nivel de rentabilidad que favorece a los armadores también está incentivando nuevos pedidos de buques.
La cuestión central ya no es solo cuánto pueden ganar las compañías durante los próximos trimestres. También hay que preguntarse cuánto durará el desequilibrio antes de que las entregas de 2028 y 2029 aumenten la oferta disponible.
Este análisis está pensado para un inversor particular. Explica cómo funciona el negocio, qué está impulsando los fletes, qué revelan Okeanis Eco Tankers, DHT, Frontline y Teekay Tankers, y qué indicadores conviene seguir. No pretende recomendar la compra o venta de ninguna acción.
NOTA: Nota de actualización: Frontline publicará sus resultados del segundo trimestre el 31 de agosto de 2026. En esta edición utilizamos su último informe disponible, la guía de Q2 publicada en mayo y la actualización sobre la venta de dos VLCC de agosto.
LAS CLAVES DEL ANÁLISIS
Los TCE spot realizados en Q2 2026 se situaron entre aproximadamente 74.100 y 213.600 dólares diarios según el tipo de buque y la compañía.
La demanda de transporte depende de los barriles, la distancia recorrida y las ineficiencias del sistema: las toneladas-milla importan más que el volumen por sí solo.
Okeanis ofrece una exposición mucho más directa al mercado spot; DHT combina spot con contratos de duración determinada.
El orderbook equivale aproximadamente al 32,0% de la flota VLCC y al 29,7% de la flota Suezmax.
La mayor concentración de nuevas entregas se sitúa en 2028 y 2029, no en 2026.
1. QUÉ ES UN TANKER Y CÓMO GENERA DINERO
Un tanker es un buque diseñado para transportar petróleo crudo o productos refinados. Dentro del mercado de crudo, los segmentos más relevantes son los VLCC, los Suezmax y los Aframax. Un VLCC puede mover grandes cargamentos en rutas de larga distancia; un Suezmax ofrece más flexibilidad en mercados como África Occidental, el Mediterráneo o el Atlántico; y un Aframax suele operar en trayectos regionales o de menor tamaño.
La naviera puede emplear el barco en el mercado spot, contratándolo para un viaje concreto, o mediante un time charter, que fija una tarifa diaria durante un periodo determinado. El spot ofrece más potencial cuando los fletes suben, pero también transmite con rapidez cualquier caída. El time charter reduce parte de esa volatilidad, aunque limita la participación en una subida posterior.
El TCE: la métrica más útil para empezar
Las compañías comunican con frecuencia el TCE, o Time Charter Equivalent. Es una aproximación al ingreso diario del buque después de descontar determinados costes del viaje, como combustible, puertos y comisiones. No equivale al beneficio neto: todavía deben pagarse costes operativos, mantenimiento, seguros, administración, intereses, amortizaciones y periodos de inactividad.
Para un inversor no profesional, el TCE permite comparar trimestres y modelos de empleo. La comparación debe hacerse con cuidado, porque las empresas no siempre utilizan exactamente la misma metodología de reconocimiento de ingresos.
2. EL MOTOR REAL DEL MERCADO: LAS TONELADAS-MILLA
El precio del petróleo no explica por sí solo la rentabilidad de los tankers. Lo decisivo es cuánta capacidad de transporte necesita el sistema. Una forma sencilla de expresarlo es: demanda de transporte igual a barriles transportados por distancia recorrida, ajustada por esperas, desvíos y otras ineficiencias.
Un barril que viaja desde el Golfo Arábigo hasta China necesita menos tiempo de buque que otro que debe llegar desde el Golfo de Estados Unidos. Si aumenta la distancia media, cada viaje dura más y la misma flota puede realizar menos rotaciones al año. Por eso es posible que el volumen de petróleo sea débil y, al mismo tiempo, que los fletes permanezcan elevados.
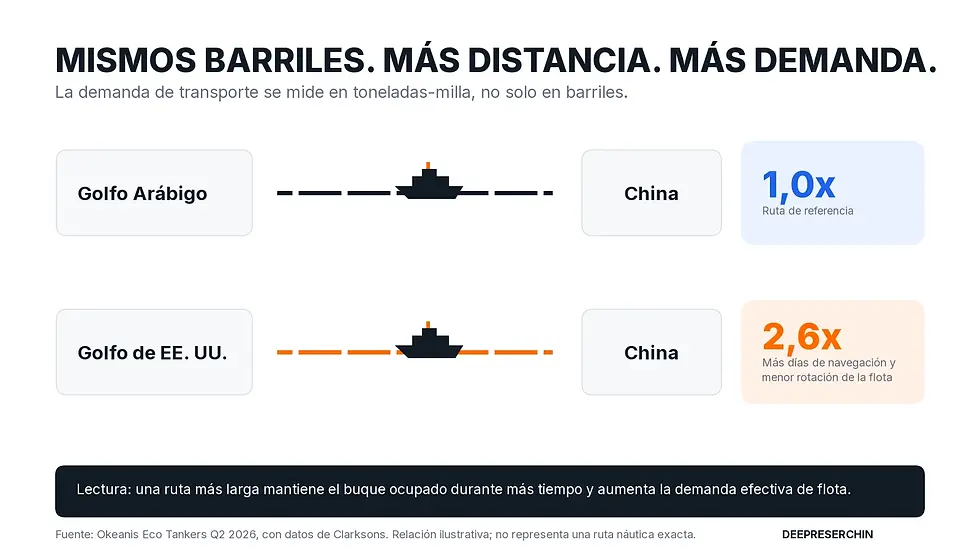
Gráfico 1. La distancia transforma el mismo volumen de petróleo en una demanda de transporte mucho mayor.
3. POR QUÉ 2026 HA SIDO UN AÑO EXCEPCIONAL
Las disrupciones geopolíticas de 2026 han reducido la eficiencia del sistema. Las alteraciones en los pasos marítimos, el mayor riesgo en determinadas zonas, los cambios de origen de los cargamentos y las rutas más largas han mantenido ocupados a los buques durante más tiempo. Los informes de las compañías describen además primas de riesgo, menor disponibilidad inmediata y una mayor necesidad de triangulación para reducir viajes en lastre.
La Agencia Internacional de la Energía estimó en agosto que la demanda mundial de petróleo podría caer 1,6 millones de barriles diarios en 2026 y recuperarse 2,4 millones en 2027. La OPEP, en cambio, seguía proyectando un crecimiento de 0,6 millones en 2026 y de 2,2 millones en 2027. Esta diferencia muestra que no existe un consenso sólido sobre el volumen final de consumo.
Para los tankers, la incertidumbre no se limita a la demanda de petróleo. Importa también de dónde salen los barriles, a qué destino viajan, cuánto tiempo permanecen los buques esperando y qué parte de la flota es aceptada por los principales clientes, aseguradoras y financiadores. La demanda en toneladas-milla puede mantenerse fuerte incluso cuando el consumo total no lo hace.
4. QUÉ CONFIRMAN LOS RESULTADOS DEL SEGUNDO TRIMESTRE
Los últimos informes de Okeanis, DHT y Teekay confirman que el mercado spot se mantuvo en niveles extraordinarios durante el segundo trimestre. Las contrataciones iniciales del tercero siguen siendo muy elevadas, aunque muestran cierta moderación en varios segmentos.
Estas cifras no son perfectamente comparables. Okeanis, DHT y Teekay aplican criterios diferentes para los días disponibles, el reconocimiento de ingresos y el porcentaje fijado. Aun así, la dirección es inequívoca: los ingresos diarios se situaron muy por encima de los niveles habituales del sector.


Gráfico 2. TCE spot realizado por las principales compañías que ya habían publicado Q2 a la fecha de
corte.
5. OKEANIS Y DHT: DOS FORMAS DIFERENTES DE PARTICIPAR EN EL CICLO
Okeanis Eco Tankers: máxima sensibilidad al spot
Okeanis cerró el segundo trimestre con un TCE de flota de 181.200 dólares diarios. Sus VLCC spot alcanzaron 213.600 dólares y sus Suezmax spot 174.900. Aproximadamente el 90% de los días de flota fueron spot, frente a solo un 6% en time charter y un 4% asociado a un buque que permaneció cargado dentro del estrecho de Ormuz bajo una tarifa de demora acordada.
La compañía dispone de 18 buques: ocho VLCC y diez Suezmax, con una edad media aproximada de 5,6 años. Toda la flota es de diseño eficiente y está equipada con scrubbers. Este perfil le permite capturar con rapidez la fortaleza del mercado, pero también hace que sus resultados y dividendos sean especialmente sensibles a una normalización de los fletes.
En Q2 obtuvo un beneficio de 230,3 millones de dólares, declaró un dividendo de 5,25 dólares por acción y terminó junio con 247,8 millones de caja, incluida la restringida, y 722,5 millones de deuda financiera. La expansión reciente ha aumentado la capacidad de generación de ingresos, pero también exige vigilar el apalancamiento y la asignación de capital.
DHT Holdings: equilibrio entre spot y contratos
DHT opera exclusivamente en el segmento VLCC. En Q2 consiguió 162.600 dólares diarios en spot y 90.800 dólares en time charter, con un TCE combinado de 126.700 dólares. Su exposición spot representó el 48,4% de los días operativos, muy por debajo de Okeanis.
Esa mezcla reduce parte del potencial si el spot vuelve a dispararse, pero proporciona una mayor visibilidad. Para Q3, DHT había fijado el 58% de sus días spot a 152.700 dólares y esperaba 1.020 días de time charter a una media de 75.900 dólares. Sumando ambos tipos de empleo, el 79% de los días disponibles estaba contratado a una media de 104.400 dólares.
La compañía cerró junio con 23 VLCC en operación, 161,7 millones de caja y 273,1 millones de deuda neta. En julio vendió un buque de 2007 y recibió el DHT Impala, último barco de su programa de entregas de 2026. También encargó un VLCC con entrega prevista en agosto de 2028, una decisión que resume bien la doble cara del ciclo: los beneficios actuales permiten renovar la flota, pero esas inversiones aumentan la oferta futura.

Gráfico 3. Okeanis ofrece mayor sensibilidad al spot; DHT combina el ciclo con una capa más amplia de ingresos contratados.
6. FRONTLINE Y TEEKAY AÑADEN CONTEXTO
Frontline: escala, renovación y monetización de activos
El último trimestre publicado por Frontline a la fecha de corte es Q1 2026. La compañía obtuvo TCE spot de 103.500 dólares diarios en VLCC y 72.400 en Suezmax. En mayo comunicó que tenía contratado para Q2 un 82% de sus días VLCC a 181.700 dólares y un 79% de sus días Suezmax a 131.300, aunque advirtió que el resultado final sería inferior por el efecto de los días de lastre.
Frontline publicará Q2 el 31 de agosto. Mientras tanto, su actualización del 4 de agosto muestra otra característica importante del ciclo: vendió dos VLCC construidos en 2017 por 270 millones de dólares y anunció que los aproximadamente 179 millones de caja neta esperada se devolverían mediante un dividendo especial de 0,80 dólares por acción. La operación ilustra cómo una compañía puede aprovechar valoraciones elevadas de los activos para reciclar capital.
Teekay Tankers: fortaleza en buques de tamaño medio
Teekay obtuvo en Q2 un TCE spot de 109.200 dólares diarios en Suezmax y 74.100 en Aframax/LR2. Para Q3 llevaba fijado el 44% de los días spot a 104.800 y 59.900 dólares, respectivamente. La compañía también está renovando su flota mediante compras, ventas y dos Suezmax de nueva construcción con entrega prevista en 2027.
La comparación con Okeanis y DHT recuerda que el mercado no es uniforme. Los ciclos de VLCC, Suezmax y Aframax pueden diferir por rutas, disponibilidad regional, tamaño de los cargamentos y preferencias de los clientes.
7. LA OFERTA ACTUAL: UNA FLOTA ENVEJECIDA, PERO NO NECESARIAMENTE ESCASA
La tesis favorable para los tankers suele apoyarse en la edad de la flota. Según la presentación de Okeanis con datos de Clarksons, aproximadamente el 48% de los VLCC y el 45% de los Suezmax tienen más de 15 años. La edad puede limitar el acceso a clientes, terminales, seguros o financiación, reduciendo la flota comercialmente aceptable.
Sin embargo, un barco antiguo no desaparece al cumplir una edad concreta. Cuando los fletes y los precios de segunda mano son elevados, los propietarios tienen incentivos para mantenerlo operativo. Por eso no conviene traducir automáticamente el porcentaje de buques viejos en desguaces futuros.
Al mismo tiempo, el orderbook ya equivale aproximadamente al 32,0% de la flota VLCC y al 29,7% de la flota Suezmax. La cifra de Suezmax incluye alrededor de un 3,3% de shuttle tankers, que no compiten exactamente de la misma manera en todas las rutas convencionales.

Gráfico 4. La edad de la flota sostiene la tesis, pero el orderbook reduce el margen de seguridad.
8. EL RIESGO NO ESTÁ CONCENTRADO EN 2026
El calendario de entregas es tan importante como el tamaño total del orderbook. La entrada de nuevos buques durante 2026 es limitada: alrededor del 1,6% de la flota VLCC y del 2,9% de la Suezmax. La presión aumenta en 2027 y alcanza su máximo en 2028 y 2029.
En VLCC, las entregas previstas equivalen al 10,5% de la flota actual en 2028 y al 9,7% en 2029. En Suezmax, los porcentajes son 9,8% y 7,8%. Por tanto, el mercado puede seguir generando mucha caja antes de que llegue la mayor parte de la oferta, pero esa ventana no debe confundirse con una escasez permanente.

Gráfico 5. La oleada de entregas se concentra en 2028 y 2029.
9. TRES ESCENARIOS PARA ENTENDER EL CICLO
Escenario favorable
Persisten las rutas largas, los riesgos en puntos de paso, la fragmentación entre flota convencional y flota sancionada, y la necesidad de reconstruir inventarios. La demanda de toneladas-milla se mantiene elevada y los fletes continúan muy por encima de los puntos de equilibrio durante 2026 y buena parte de 2027.
Escenario central
Las disrupciones se normalizan de forma gradual. Los fletes retroceden desde los máximos, pero las rutas atlánticas hacia Asia, la reposición de inventarios y una oferta todavía limitada mantienen niveles rentables para las flotas eficientes. El mercado empieza a prestar más atención al calendario de entregas.
Escenario desfavorable
Coinciden una normalización rápida de las rutas, una demanda de petróleo débil, pocos desguaces y la entrada de nuevos buques. Si además parte de la flota hoy restringida vuelve a competir plenamente, la utilización podría caer con fuerza cuando las entregas se aceleren en 2028 y 2029.
10. QUÉ DEBE VIGILAR EL INVERSOR PARTICULAR

11. CONCLUSIÓN DE DEEPRESERCHIN
Los resultados de Okeanis, DHT y Teekay confirman que 2026 está siendo un año excepcional para los tankers. Los TCE spot, los beneficios y la contratación inicial de Q3 muestran una enorme capacidad de generación de caja. Frontline, aunque todavía no ha publicado Q2, también ha aprovechado el entorno para fijar ingresos, renovar la flota y monetizar activos.
La tesis, sin embargo, ha cambiado. Ya no puede apoyarse únicamente en una cartera reducida de nuevos barcos. El orderbook es elevado y las entregas de 2028 y 2029 representan un riesgo real. La oportunidad actual consiste en la posibilidad de generar caja extraordinaria antes de que esa oferta llegue, no en asumir que los fletes de 2026 son permanentes.
A partir de ahora, el margen de seguridad dependerá cada vez más del precio pagado por las acciones, la edad y eficiencia de la flota, la deuda, la exposición spot y la disciplina con la que cada equipo directivo utilice los beneficios. Okeanis ofrece una sensibilidad muy alta al mercado; DHT una combinación más equilibrada de spot y contratos; Frontline escala y capacidad para reciclar capital; y Teekay una exposición relevante a los segmentos de tamaño medio.
IDEA FINAL
Los fletes actuales pueden seguir siendo extraordinarios durante varios trimestres.
Eso no convierte los beneficios ni los dividendos de 2026 en una base permanente.
El dato decisivo para el siguiente tramo del ciclo será la relación entre nuevas entregas, desguaces y crecimiento de las toneladas-milla.
AVISO IMPORTANTE
Este contenido tiene fines exclusivamente informativos y educativos. No constituye asesoramiento financiero, recomendación de inversión ni una oferta para comprar o vender valores. Las compañías de transporte marítimo operan en mercados altamente cíclicos y sus beneficios, dividendos y valoraciones pueden variar de forma significativa. Cada lector debe realizar su propio análisis y considerar su situación personal antes de tomar una decisión.
FUENTES Y METODOLOGÍA
Se han priorizado informes corporativos, presentaciones de resultados y organismos energéticos. Las cifras de flota y orderbook proceden de la presentación de Okeanis, que cita Clarksons SIN. Los datos de Q3 son contrataciones parciales a la fecha de cada informe, no resultados definitivos.
Okeanis Eco Tankers - Q2 2026 Earnings Presentation, 5 de agosto de 2026: https://www.okeanisecotankers.com/media/6a7307955af52.pdf
Okeanis Eco Tankers - resultados Q2 y primer semestre de 2026, 4 de agosto de 2026: https://www.okeanisecotankers.com/media/6a7247d8117c3.pdf
DHT Holdings - Second Quarter 2026 Results, 5 de agosto de 2026: https://www.sec.gov/Archives/edgar/data/1331284/000095015726000847/ex99-1.htm
DHT Holdings - Q2 2026 Earnings Presentation, 6 de agosto de 2026: https://www.dhtankers.com/wp-content/uploads/2026/08/Q2-2026-DHT-Holdings-Inc-Earnings-Conference-Call.pdf
Teekay Tankers - Second Quarter 2026 Results, 29 de julio de 2026: https://www.teekay.com/wp-content/uploads/2026/07/TNK-Q2-26-ER-Document.pdf
Frontline - First Quarter 2026 Results, 22 de mayo de 2026: https://www.frontlineplc.cy/fro-first-quarter-2026-results/
Frontline - Sale of two VLCCs, 4 de agosto de 2026: https://www.frontlineplc.cy/fro-sale-of-two-vlccs/
Frontline - calendario financiero 2026: https://www.frontlineplc.cy/calendar/
IEA - Oil Market Report, agosto de 2026: https://www.iea.org/reports/oil-market-report-august-2026
OPEC - Monthly Oil Market Report, agosto de 2026: https://publications.opec.org/momr

Comentarios